Domain garantiebrief.de kaufen?
Wir ziehen mit dem Projekt
garantiebrief.de um.
Sind Sie am Kauf der Domain
garantiebrief.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain garantiebrief.de kaufen?
Welche Unterlagen Hauskauf Notar?
Welche Unterlagen werden für den Hauskauf beim Notar benötigt? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel ob es sich um einen Neubau oder eine Bestandsimmobilie handelt. In der Regel werden jedoch Unterlagen wie der Kaufvertrag, Grundbuchauszug, Flurkarte, Wohnflächenberechnung, Energieausweis und gegebenenfalls Bauzeichnungen benötigt. Es ist ratsam, sich frühzeitig mit dem Notar in Verbindung zu setzen, um alle erforderlichen Unterlagen rechtzeitig zusammenzustellen. **
Wann zum Notar Hauskauf?
Wann zum Notar Hauskauf? Der Notartermin für den Hauskauf sollte in der Regel nach der Einigung über den Kaufpreis und die Vertragsbedingungen stattfinden. Es ist wichtig, dass alle Parteien den Kaufvertrag vorab sorgfältig prüfen, um Missverständnisse oder rechtliche Probleme zu vermeiden. Der Notar wird den Vertrag dann beurkunden und sicherstellen, dass alle rechtlichen Aspekte korrekt sind. Es ist ratsam, den Notartermin frühzeitig zu vereinbaren, um genügend Zeit für eventuelle Änderungen oder Anpassungen zu haben. Letztendlich ist der Notartermin ein wichtiger Schritt im Hauskaufprozess, der die rechtliche Sicherheit für alle Beteiligten gewährleistet. **
Ähnliche Suchbegriffe für Hauskauf
Top-Angebote
Produkte zum Begriff Hauskauf:
-
ABB warranty extension 2 years - Emax 3 Verlängerte Gewährleistung Emax 31SDA129632R1 warranty extension 2 years - Emax 3 Vielfältiges Zubehör der offenen Leistungsschalter-Baureihe Emax 3 ermöglicht einen flexiblen und anpassbare Möglichkeit je nach Applikation. Die Leistungsanschlüsse sind horizontal oder vertikal orientierbar auswählbar. Umfangreiche Anschlussumbausätze, mechanisches und elektrisches Zubehör sind für die Festeinbau- und ausfahrbaren Versionen lieferbar. Alle Emax 3 Leistungsschalter können mit Kommunikationsmodulen ausgestattet und adaptiv durch Softwarepakete erweitert werden2236,25 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Phoenix Contact 1851640 Erweiterte Gewährleistung DC-BM E.CARD EXT. WARRANTY 5Y DCBMECARDEXTWARRANTY5YDie erweiterte Gewährleistung kann nur mit dem Kauf eines neuen Druckers BLUEMARK E.CARD kombiniert werden und verlängert die Gewährleistung von 24 auf 60 Monate.666,40 €*Versand: 8,43 €Sichere Weiterleitung zum Anbieter
-
Zuverlässigkeit im Fahrzeug- und Maschinenbau, Fachbücher von Bernd Bertsche, Martin DazerVon immer komplexer werdenden technischen Produkten erwartet man heute nicht nur gesteigerte Leistungsfähigkeit, sondern auch erhöhte Zuverlässigkeit. Dieses Lehrbuch ist sowohl eine Einführung in die Zuverlässigkeitstheorie für Fahrzeug- und Maschinenbauingenieure als auch ein Nachschlage- und Vertiefungswerk für Zuverlässigkeitsspezialisten. Neben den praxisrelevanten statistischen Grundlagen und den qualitativen Zuverlässigkeitsmethoden wie der FMEA und der FTA befasst sich dieses Lehrbuch schwerpunktmässig mit der Lebensdauerdatenanalyse und den Zuverlässigkeitstestmethoden. Der Stoff ist theoretisch fundiert und zugleich praxisnah aufbereitet. Aufbau und Darstellungsweise machen ein unmittelbares Arbeiten mit dem Buch möglich. Vertieft werden die beschriebenen Theorien, Begriffe und Vorgehensweisen durch Beispiele und Übungen mit Lösungen. Für diese Neuauflage wurde, neben der Erweiterung und Überarbeitung der Kapitel, ein neues Kapitel zum Thema Prognostics & Health Management (PHM) aufgenommen. Darin werden die neuesten Ansätze der Zuverlässigkeitsabsicherung mittels Health-Monitoring und Prognose der verbleibenden Restlebensdauer vorgestellt.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zur Zuverlässigkeit des Hilfsschulaufnahmeverfahrens in der BRD, Fachbücher von Lisa SauerDas Schulbuch 'Zur Zuverlässigkeit des Hilfsschulaufnahmeverfahrens in der BRD' bietet eine fundierte bildungshistorische Analyse des selektiven Aufnahmeverfahrens an Hilfsschulen in der Bundesrepublik Deutschland in den 1950er bis 1970er Jahren. Die Untersuchung basiert auf der Auswertung professioneller Gutachten und zeitgenössischer Publikationen, um die Konsistenz und Zuverlässigkeit der damals getroffenen Entscheidungen zu rekonstruieren und zu kontextualisieren. Dabei wird der Fokus auf die historischen Selektionsverfahren gelegt, die trotz der aktuellen Diskussionen um schulische Inklusion und Sonderbeschulung eine lange Tradition formaler Regelungen aufweisen. Das Buch liefert einen detaillierten Einblick in die Mechanismen der schulischen Selektion und beleuchtet die Hintergründe der damaligen Praxis. Es richtet sich an Fachleute und Interessierte, die ein tieferes Verständnis der historischen Entwicklungen im Bildungswesen anstreben. Die Analyse bietet eine kritische Reflexion der Argumentationslinien und zeigt auf, inwiefern die historischen Verfahren als Grundlage für heutige Diskussionen dienen können.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum Notar beim Hauskauf?
Ein Notar ist beim Hauskauf erforderlich, um die rechtliche Sicherheit aller beteiligten Parteien zu gewährleisten. Der Notar überprüft den Kaufvertrag, stellt sicher, dass alle rechtlichen Voraussetzungen erfüllt sind und berät die Käufer und Verkäufer über ihre Rechte und Pflichten. Darüber hinaus sorgt der Notar dafür, dass die Eigentumsübertragung korrekt im Grundbuch eingetragen wird, was für die rechtliche Wirksamkeit des Kaufs entscheidend ist. Letztendlich dient die Anwesenheit eines Notars beim Hauskauf dazu, mögliche rechtliche Probleme zu vermeiden und einen reibungslosen Ablauf des Kaufprozesses zu gewährleisten. **
-
Welche Tilgungsrate bei Hauskauf?
Welche Tilgungsrate bei Hauskauf? Die Tilgungsrate beim Hauskauf hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Kredits, der Laufzeit und den individuellen finanziellen Möglichkeiten. Generell empfiehlt es sich, eine Tilgungsrate von mindestens 2-3% des Darlehensbetrags zu wählen, um die Schulden schnell abzuzahlen und Zinsen zu sparen. Eine höhere Tilgungsrate kann die Gesamtkosten senken, erfordert jedoch möglicherweise höhere monatliche Zahlungen. Es ist ratsam, die Tilgungsrate sorgfältig zu planen und gegebenenfalls mit einem Finanzberater zu besprechen, um die beste Option für die individuelle Situation zu finden. **
-
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **
-
Welche Rechtsschutzversicherung beim Hauskauf?
Welche Rechtsschutzversicherung beim Hauskauf? Es ist ratsam, eine Rechtsschutzversicherung abzuschließen, die speziell auf Immobilienrechtsschutz ausgerichtet ist. Diese Versicherung bietet Schutz bei Streitigkeiten im Zusammenhang mit dem Hauskauf, wie z.B. Mängel am Haus oder Vertragsstreitigkeiten. Es ist wichtig, die genauen Leistungen und Bedingungen der Versicherungspolice zu prüfen, um sicherzustellen, dass sie ausreichend Schutz bietet. Zudem kann es sinnvoll sein, sich von einem Versicherungsexperten beraten zu lassen, um die passende Rechtsschutzversicherung für den Hauskauf zu finden. **
Welche Absicherung beim Hauskauf?
Welche Absicherung beim Hauskauf? Beim Hauskauf ist es wichtig, sich umfassend abzusichern. Dazu gehören unter anderem eine gründliche Prüfung des Kaufvertrags, eine Baugutachter- oder Bauingenieur-Überprüfung des Zustands des Hauses, sowie eine genaue Überprüfung der Grundbucheinträge und möglicher Belastungen des Grundstücks. Zudem sollte man sich über mögliche Risiken wie Altlasten, Schimmel oder Baumängel informieren und gegebenenfalls entsprechende Klauseln im Kaufvertrag festhalten. Eine umfassende Beratung durch einen Immobilienexperten oder Anwalt kann ebenfalls helfen, sich bestmöglich abzusichern. **
Warum Vorvertrag beim Hauskauf?
Ein Vorvertrag beim Hauskauf dient dazu, die Absicht beider Parteien, das Haus zu verkaufen bzw. zu kaufen, verbindlich festzuhalten. Dies schafft Rechtssicherheit und verhindert Missverständnisse oder Rückzieher. Zudem können im Vorvertrag wichtige Details wie Kaufpreis, Zahlungsmodalitäten und Übergabetermin festgelegt werden. Der Vorvertrag gibt beiden Parteien die Möglichkeit, sich rechtlich abzusichern und sich auf die weiteren Schritte des Hauskaufs vorzubereiten. Letztendlich bietet der Vorvertrag eine verlässliche Basis für den späteren notariellen Kaufvertrag. **
Top-Angebote
Produkte zum Begriff Hauskauf:
-
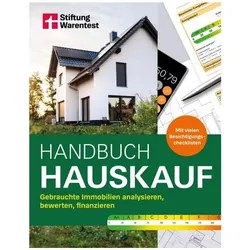
Handbuch Hauskauf, Ratgeber von Ulrich Zink, Thomas WeyrauchEin gebrauchtes Haus kaufen – aber richtig: Dieses umfassende Handbuch begleitet durch alle Phasen des Hauskaufs, von der Objektsuche über die detaillierte Gebäudeanalyse und den Finanzierungsplan bis hin zum rechtlich sicheren Kaufvertrag. Worauf muss ich bei der Wahl meines Traumhauses achten? Wie entdecke ich verborgene Schwächen bei einer Immobilie? Und wie schöpfe ich alle Fördermöglichkeiten optimal aus? Dieses Handbuch liefert die Antworten. Checklisten helfen bei der Erstbesichtigung und der systematischen Gebäudediagnose, eine umfassende Vermögensanalyse führt zu einem soliden Finanzierungsplan – inklusive Fördermöglichkeiten über die KfW oder über die Bundesländer und Kommunen. Auch Modernisierung und Sanierung kommen nicht zu kurz: Ein konkreter Massnahmenplan, ökologische Aspekte des Bauens und eine ausführliche Leistungsbeschreibung sorgen für eine detaillierte Kostenplanung. Erfolgreich realisierte Praxisbeispiele runden das Handbuch ab und geben wertvolle Anregungen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Produktsicherheit im Anlagenbau, Fachbücher von Diethelm Hoffmann, Florian LumpeDas Fachbuch "Produktsicherheit im Anlagenbau" bietet eine umfassende Analyse der rechtlichen und technischen Anforderungen, die beim Bau von technischen Anlagen zu beachten sind, um deren Sicherheit zu gewährleisten. Es behandelt ein breites Spektrum an Anlagenarten, darunter Test-, Versuchs- und Forschungsanlagen sowie Mess-, Prüf- und Produktionsanlagen. Das Buch richtet sich an Fachkräfte wie Qualitätsmanager, Einkäufer, Gutachter, Produktentwickler, Konstrukteure und Prüfingenieure, die sicherheitstechnische Anforderungen in der Praxis umsetzen müssen. Der praxisorientierte Leitfaden bietet eine ganzheitliche Betrachtung der Produktsicherheit und deckt alle Prozessstufen des Anlagenbaus ab, von der Konzeption über die Fertigung bis zur Inbetriebnahme. Ein zentrales Element ist die Schritt-für-Schritt-Anleitung zur Konformitätsbewertung, die die Anlage als Gesamtsystem betrachtet und sicherstellt, dass alle relevanten Sicherheitsanforderungen erfüllt werden. Dabei werden wichtige gesetzliche Grundlagen wie das Produktsicherheitsgesetz und die Maschinenrichtlinie berücksichtigt.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB warranty extension 2 years - Emax 3 Verlängerte Gewährleistung Emax 31SDA129632R1 warranty extension 2 years - Emax 3 Vielfältiges Zubehör der offenen Leistungsschalter-Baureihe Emax 3 ermöglicht einen flexiblen und anpassbare Möglichkeit je nach Applikation. Die Leistungsanschlüsse sind horizontal oder vertikal orientierbar auswählbar. Umfangreiche Anschlussumbausätze, mechanisches und elektrisches Zubehör sind für die Festeinbau- und ausfahrbaren Versionen lieferbar. Alle Emax 3 Leistungsschalter können mit Kommunikationsmodulen ausgestattet und adaptiv durch Softwarepakete erweitert werden2236,25 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Phoenix Contact 1851640 Erweiterte Gewährleistung DC-BM E.CARD EXT. WARRANTY 5Y DCBMECARDEXTWARRANTY5YDie erweiterte Gewährleistung kann nur mit dem Kauf eines neuen Druckers BLUEMARK E.CARD kombiniert werden und verlängert die Gewährleistung von 24 auf 60 Monate.666,40 €*Versand: 8,43 €Sichere Weiterleitung zum Anbieter
-
Welche Unterlagen Hauskauf Notar?
Welche Unterlagen werden für den Hauskauf beim Notar benötigt? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel ob es sich um einen Neubau oder eine Bestandsimmobilie handelt. In der Regel werden jedoch Unterlagen wie der Kaufvertrag, Grundbuchauszug, Flurkarte, Wohnflächenberechnung, Energieausweis und gegebenenfalls Bauzeichnungen benötigt. Es ist ratsam, sich frühzeitig mit dem Notar in Verbindung zu setzen, um alle erforderlichen Unterlagen rechtzeitig zusammenzustellen. **
-
Wann zum Notar Hauskauf?
Wann zum Notar Hauskauf? Der Notartermin für den Hauskauf sollte in der Regel nach der Einigung über den Kaufpreis und die Vertragsbedingungen stattfinden. Es ist wichtig, dass alle Parteien den Kaufvertrag vorab sorgfältig prüfen, um Missverständnisse oder rechtliche Probleme zu vermeiden. Der Notar wird den Vertrag dann beurkunden und sicherstellen, dass alle rechtlichen Aspekte korrekt sind. Es ist ratsam, den Notartermin frühzeitig zu vereinbaren, um genügend Zeit für eventuelle Änderungen oder Anpassungen zu haben. Letztendlich ist der Notartermin ein wichtiger Schritt im Hauskaufprozess, der die rechtliche Sicherheit für alle Beteiligten gewährleistet. **
-
Warum Notar beim Hauskauf?
Ein Notar ist beim Hauskauf erforderlich, um die rechtliche Sicherheit aller beteiligten Parteien zu gewährleisten. Der Notar überprüft den Kaufvertrag, stellt sicher, dass alle rechtlichen Voraussetzungen erfüllt sind und berät die Käufer und Verkäufer über ihre Rechte und Pflichten. Darüber hinaus sorgt der Notar dafür, dass die Eigentumsübertragung korrekt im Grundbuch eingetragen wird, was für die rechtliche Wirksamkeit des Kaufs entscheidend ist. Letztendlich dient die Anwesenheit eines Notars beim Hauskauf dazu, mögliche rechtliche Probleme zu vermeiden und einen reibungslosen Ablauf des Kaufprozesses zu gewährleisten. **
-
Welche Tilgungsrate bei Hauskauf?
Welche Tilgungsrate bei Hauskauf? Die Tilgungsrate beim Hauskauf hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Kredits, der Laufzeit und den individuellen finanziellen Möglichkeiten. Generell empfiehlt es sich, eine Tilgungsrate von mindestens 2-3% des Darlehensbetrags zu wählen, um die Schulden schnell abzuzahlen und Zinsen zu sparen. Eine höhere Tilgungsrate kann die Gesamtkosten senken, erfordert jedoch möglicherweise höhere monatliche Zahlungen. Es ist ratsam, die Tilgungsrate sorgfältig zu planen und gegebenenfalls mit einem Finanzberater zu besprechen, um die beste Option für die individuelle Situation zu finden. **
Ähnliche Suchbegriffe für Hauskauf
-
Zuverlässigkeit im Fahrzeug- und Maschinenbau, Fachbücher von Bernd Bertsche, Martin DazerVon immer komplexer werdenden technischen Produkten erwartet man heute nicht nur gesteigerte Leistungsfähigkeit, sondern auch erhöhte Zuverlässigkeit. Dieses Lehrbuch ist sowohl eine Einführung in die Zuverlässigkeitstheorie für Fahrzeug- und Maschinenbauingenieure als auch ein Nachschlage- und Vertiefungswerk für Zuverlässigkeitsspezialisten. Neben den praxisrelevanten statistischen Grundlagen und den qualitativen Zuverlässigkeitsmethoden wie der FMEA und der FTA befasst sich dieses Lehrbuch schwerpunktmässig mit der Lebensdauerdatenanalyse und den Zuverlässigkeitstestmethoden. Der Stoff ist theoretisch fundiert und zugleich praxisnah aufbereitet. Aufbau und Darstellungsweise machen ein unmittelbares Arbeiten mit dem Buch möglich. Vertieft werden die beschriebenen Theorien, Begriffe und Vorgehensweisen durch Beispiele und Übungen mit Lösungen. Für diese Neuauflage wurde, neben der Erweiterung und Überarbeitung der Kapitel, ein neues Kapitel zum Thema Prognostics & Health Management (PHM) aufgenommen. Darin werden die neuesten Ansätze der Zuverlässigkeitsabsicherung mittels Health-Monitoring und Prognose der verbleibenden Restlebensdauer vorgestellt.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zur Zuverlässigkeit des Hilfsschulaufnahmeverfahrens in der BRD, Fachbücher von Lisa SauerDas Schulbuch 'Zur Zuverlässigkeit des Hilfsschulaufnahmeverfahrens in der BRD' bietet eine fundierte bildungshistorische Analyse des selektiven Aufnahmeverfahrens an Hilfsschulen in der Bundesrepublik Deutschland in den 1950er bis 1970er Jahren. Die Untersuchung basiert auf der Auswertung professioneller Gutachten und zeitgenössischer Publikationen, um die Konsistenz und Zuverlässigkeit der damals getroffenen Entscheidungen zu rekonstruieren und zu kontextualisieren. Dabei wird der Fokus auf die historischen Selektionsverfahren gelegt, die trotz der aktuellen Diskussionen um schulische Inklusion und Sonderbeschulung eine lange Tradition formaler Regelungen aufweisen. Das Buch liefert einen detaillierten Einblick in die Mechanismen der schulischen Selektion und beleuchtet die Hintergründe der damaligen Praxis. Es richtet sich an Fachleute und Interessierte, die ein tieferes Verständnis der historischen Entwicklungen im Bildungswesen anstreben. Die Analyse bietet eine kritische Reflexion der Argumentationslinien und zeigt auf, inwiefern die historischen Verfahren als Grundlage für heutige Diskussionen dienen können.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualität im Service, Fachbücher von Franz J. BrunnerIn einer Wirtschaftskrise rücken stabile Kundenbeziehungen stärker in den Mittelpunkt. Nur Unternehmen, die ihre Kunden pflegen und sich auf ihre treue Kundschaft verlassen können, sind in der Lage, auch eine Krise erfolgreich durchzustehen. In solchen Zeiten sind daher nachhaltige und emotionale Kundenbindungen von ausschlaggebender Bedeutung. Ein Unternehmen, das wettbewerbsfähig bleiben will, muss die Qualität im Service genauso aufbauen und managen wie die Produktqualität. Dennoch wird diese Tatsache von vielen Unternehmen noch immer unterschätzt und nicht systematisch in die Firmenstrategie und in die internen Prozesse integriert. Der Autor zeigt in dem vorliegenden Buch, wie es geht. Auf Basis des bestehenden Qualitätsmanagements wird ein Kundenbeziehungsmanagement aufgebaut. Die Dienstleistung wird wie ein Produkt entwickelt und die Qualität der Leistung ständig geprüft. Der Autor stellt hilfreiche Instrumente zum Aufbau einer erfolgreichen Dienstleistung vor und zeigt, wie einzelne Dienstleistungssektoren dabei vorgehen. Beispiele vorbildlicher Dienstleistungen runden das Ganze ab.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Servicequalität des E-Bankings und Kundenzufriedenheit, Taschenbuch von Raju Bhai Manandhar, Verlag Unser Wissen, 978-620-8-89908-0Servicequalität Des E-bankings Und Kundenzufriedenheit, Taschenbuch Von Raju Bhai Manandhar, Verlag Unser Wissen, 978-620-8-89908-0, Seitenanzahl: 8060,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **
-
Welche Rechtsschutzversicherung beim Hauskauf?
Welche Rechtsschutzversicherung beim Hauskauf? Es ist ratsam, eine Rechtsschutzversicherung abzuschließen, die speziell auf Immobilienrechtsschutz ausgerichtet ist. Diese Versicherung bietet Schutz bei Streitigkeiten im Zusammenhang mit dem Hauskauf, wie z.B. Mängel am Haus oder Vertragsstreitigkeiten. Es ist wichtig, die genauen Leistungen und Bedingungen der Versicherungspolice zu prüfen, um sicherzustellen, dass sie ausreichend Schutz bietet. Zudem kann es sinnvoll sein, sich von einem Versicherungsexperten beraten zu lassen, um die passende Rechtsschutzversicherung für den Hauskauf zu finden. **
-
Welche Absicherung beim Hauskauf?
Welche Absicherung beim Hauskauf? Beim Hauskauf ist es wichtig, sich umfassend abzusichern. Dazu gehören unter anderem eine gründliche Prüfung des Kaufvertrags, eine Baugutachter- oder Bauingenieur-Überprüfung des Zustands des Hauses, sowie eine genaue Überprüfung der Grundbucheinträge und möglicher Belastungen des Grundstücks. Zudem sollte man sich über mögliche Risiken wie Altlasten, Schimmel oder Baumängel informieren und gegebenenfalls entsprechende Klauseln im Kaufvertrag festhalten. Eine umfassende Beratung durch einen Immobilienexperten oder Anwalt kann ebenfalls helfen, sich bestmöglich abzusichern. **
-
Warum Vorvertrag beim Hauskauf?
Ein Vorvertrag beim Hauskauf dient dazu, die Absicht beider Parteien, das Haus zu verkaufen bzw. zu kaufen, verbindlich festzuhalten. Dies schafft Rechtssicherheit und verhindert Missverständnisse oder Rückzieher. Zudem können im Vorvertrag wichtige Details wie Kaufpreis, Zahlungsmodalitäten und Übergabetermin festgelegt werden. Der Vorvertrag gibt beiden Parteien die Möglichkeit, sich rechtlich abzusichern und sich auf die weiteren Schritte des Hauskaufs vorzubereiten. Letztendlich bietet der Vorvertrag eine verlässliche Basis für den späteren notariellen Kaufvertrag. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.